

Рейтинговое агентство НКР подтвердило кредитный рейтинг ООО «Сэтл Групп» (далее — «Сэтл Групп», «компания») на уровне A.ru; прогноз по кредитному рейтингу остался стабильным.
Одновременно с этим кредитный рейтинг выпуска биржевых зелёных облигаций компании серии 002P-08 (RU000A10G1G2) подтверждён на уровне A.ru.
Резюме
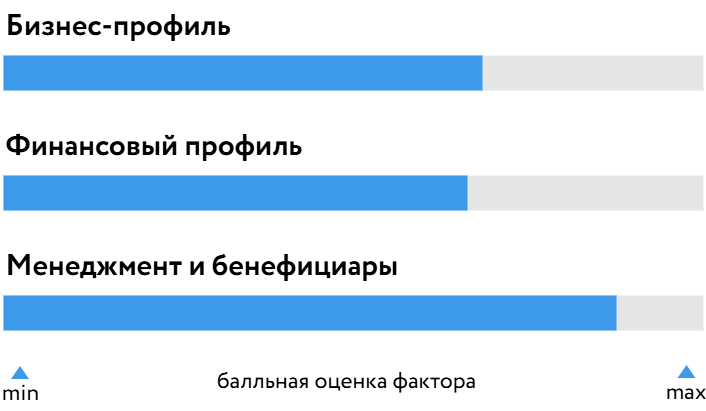
- Позитивное влияние на оценку бизнес-профиля «Сэтл Групп» оказывают сильные рыночные позиции в жилищном строительстве Санкт-Петербурга и Ленинградской области, высокие обеспеченность земельным банком и диверсификация действующих проектов.
- Оценку бизнес-профиля ограничивают умеренная доля ключевых активов в структуре баланса и умеренная диверсификация потребителей.
- Поддержку оценке финансового профиля компании оказывают значительная ликвидность и умеренно высокие метрики рентабельности, тогда как долговая нагрузка и показатели структуры фондирования оказывают сдерживающее влияние.
- НКР отмечает низкий уровень акционерных рисков «Сэтл Групп» и положительно оценивает качество корпоративного управления, управления рисками и стратегического планирования, а также учитывает положительную кредитную историю компании.
- Кредитный рейтинг выпуска облигаций соответствует кредитному рейтингу ООО «Сэтл Групп» — A.ru.
Структура БОСК
Информация о рейтингуемом лице
ООО «Сэтл Групп» — материнская компания российской девелоперской группы Setl Group (далее — «группа»). Группа строит жильё разных классов и объекты социальной и коммерческой инфраструктуры в Санкт-Петербурге, Ленинградской и Калининградской областях. Группа является лидером по объёму текущего строительства в Санкт-Петербурге в 2026 году. Общая продаваемая площадь объектов группы в активной стадии строительства во всех регионах присутствия составляет около 1,4 млн м2, по данным компании.
Обоснование рейтингового действия
Факторы, определяющие уровень БОСК: a
Сильные позиции на основных рынках и высокая диверсификация проектов
Поддержку оценке бизнес-профиля «Сэтл Групп» оказывают сильные позиции группы на первичном рынке недвижимости Санкт-Петербурга и Ленинградской области. На начало сентября 2026 года она является лидером по объёму текущего строительства в Санкт-Петербурге. Кроме того, по итогам 2025 года группа занимала первое место по вводу в эксплуатацию жилья в Санкт-Петербурге.
«Сэтл Групп» реализует проекты разных классов: от комфорт (более 80% проектов) до элитного жилья. Проекты в значительной степени диверсифицированы, зависимость от поставщиков невысокая. Группа обладает крупным земельным банком (земельные участки площадью свыше 17 млн м2).
Несмотря на ослабление спроса на новостройки, в том числе в связи с отменой большей части льготных программ и всё ещё высокими ипотечными ставками, доля продаж объектов «Сэтл Групп» на инвестиционном этапе со сроками введения в эксплуатацию в 2026–2027 годах превышает 85%, в том числе благодаря заключению договоров с рассрочкой оплаты, а также наличию собственного брокера — ООО «ЦРП „Петербургская Недвижимость“».
Сдерживающее влияние на оценку бизнес-профиля «Сэтл Групп» оказывают умеренная доля ключевых активов в структуре баланса и умеренная диверсификация потребителей.
Повышенная долговая нагрузка и высокая ликвидность
Группа характеризуется сильными метриками ликвидности и рентабельности, однако метрики долговой нагрузки и финансовой автономии сдерживают оценку финансового профиля.
Рост совокупного долга в 2025 году на 29% из-за увеличения количества строящихся объектов при снижении OIBDA на 10% обусловил повышенную долговую нагрузку группы. Отношение совокупного долга к OIBDA1 (учитывая корректировки НКР в отношении денежных средств на эскроу-счетах) увеличилось с 2,3 в 2024 году до 3,5 в 2025 году. Однако агентство ожидает снижения данного показателя по итогам 2026 года до 2,1 на фоне завершения строительства ряда действующих проектов и раскрытия значительного объёма денежных средств, накопленных на эскроу-счетах.
Запас прочности по обслуживанию долга остался умеренным. При этом повышение процентной нагрузки группы привело к снижению соотношения OIBDA и процентных расходов с 2,0 в 2024 году до 1,3 в 2025 году. Покрытие денежными средствами, OIBDA и процентными доходами процентных расходов и краткосрочного долга снизилось до 105% на 31.12.2025 г. (137% годом ранее), а покрытие денежными средствами, денежным потоком до уплаты процентов (FCF) и полученными процентами уплаченных процентов и краткосрочного долга вышло в отрицательную зону. Вместе с тем НКР ожидает улучшения метрик обслуживания долга по итогам 2026 года, преимущественно в связи с ростом операционных показателей. Отношение OIBDA к процентным расходам ожидается на уровне 1,5, покрытие денежными средствами, OIBDA и процентными доходами процентных расходов и краткосрочного долга вырастет до 121%, а покрытие денежными средствами, FCF и полученными процентами уплаченных процентов и краткосрочного долга вернется в положительную зону и составит 129%.
Оценку финансового профиля «Сэтл Групп» поддерживают высокие метрики ликвидности, скорректированные НКР с учётом неденежных погашений и неиспользованных остатков открытых кредитных линий банков. Денежные средства и их эквиваленты покрывают 74% текущих обязательств, а соотношение ликвидных активов и текущих обязательств по итогам 2025 года составило 153%. По итогам 2026 года ожидается сохранение высоких значений показателей ликвидности.
Позитивное влияние на оценку финансового профиля «Сэтл Групп» также оказывает рентабельность, которая осталась умеренно высокой. Рентабельность группы по OIBDA за 2025 год снизилась до 23% (годом ранее 27%), а рентабельность активов по чистой прибыли снизилась до 1% (5% на 31.12.2024 г.). В 2026 году НКР ожидает улучшения рентабельности по OIBDA до 28%, при этом рентабельность активов по чистой прибыли останется на уровне 2025 года.
Сдерживающим фактором для оценки финансового профиля «Сэтл Групп» являются оценки структуры фондирования. Доля капитала в скорректированных активах группы по итогам 2025 года составила только 13%. По итогам 2026 года ожидается несущественное улучшение метрики до 14%.
1 Согласно методологии НКР использует в расчётах OIBDA; вместе с тем согласно консолидированной отчётности группы по МСФО, прибыль до вычета расходов по выплате процентов, налогов, износа и начисленной амортизации (EBITDA) снизилась с 46,2 млрд руб. в 2024 году до 33,8 млрд руб. в 2025 году.
Высокое качество корпоративного управления и низкие акционерные риски
Агентство отмечает низкий уровень акционерных рисков «Сэтл Групп».
Вместе с этим НКР высоко оценивает систему корпоративного управления. В совет директоров компании входят независимые участники, при нём созданы комитеты по аудиту, стратегии и инвестициям. Дивидендная политика регламентирована. Консолидированная отчётность по МСФО готовится два раза в год.
Управление рисками в «Сэтл Групп» НКР оценивает лучше среднего по отрасли. В компании действует служба внутреннего контроля, используются инструменты цифровизации для стандартизации планирования и контроля строительства.
«Сэтл Групп» имеет долгосрочную положительную кредитную историю, в том числе на публичном облигационном рынке.
Стратегия развития группы носит среднесрочный характер и оценивается агентством как реалистичная. Прогнозная финансовая модель компании в достаточной степени детализирована и включает различные сценарии.
Результаты применения модификаторов
Стресс-тестирование компании в условиях макроэкономического стресса и других негативных тенденций в девелоперской отрасли не оказало существенного влияния на оценку кредитоспособности «Сэтл Групп».
С учётом влияния модификаторов ОСК установлена на уровне a.ru.
Оценка внешнего влияния
НКР не учитывает вероятность экстраординарной поддержки со стороны ключевого бенефициара.
Кредитный рейтинг ООО «Сэтл Групп» соответствует ОСК и установлен на уровне A.ru.
Облигационный выпуск ООО «Сэтл Групп»
Выпуск облигаций ООО «Сэтл Групп» серии 002P-08 (RU000A10G1G2) имеет статус старшего необеспеченного долга, по нему не предусмотрены корректировки за субординацию и обеспечение.
Кредитный рейтинг выпуска соответствует кредитному рейтингу ООО «Сэтл Групп» и подтверждается на уровне A.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга или улучшению прогноза могут привести рост степени готовности объектов и раскрытие эскроу-счетов по ним, улучшение операционных показателей и метрик долговой нагрузки и обслуживания долга, увеличение доли капитала в структуре фондирования компании.
Кредитный рейтинг может быть снижен, или прогноз может быть ухудшен в случае существенного ослабления экономической активности компании, снижения распроданности объектов и ухудшения динамики поступлений средств на эскроу-счета, дальнейшего роста долговой нагрузки и ухудшения качества обслуживания долга, снижения метрик рентабельности и ликвидности.
Кредитный рейтинг облигаций серии 002P-08 может быть изменён вслед за соответствующим изменением кредитного рейтинга ООО «Сэтл Групп».
Рейтингуемый выпуск облигаций
|
Полное наименование объекта рейтинга |
Сэтл-Групп ООО БО 002P-08 |
|
Краткое наименование объекта рейтинга |
sСэтлГр2P8 |
|
Страна регистрации объекта рейтинга |
Россия |
|
Серия |
002P-08 |
|
Государственный номер выпуска ценных бумаг |
4B02-08-36160-R-002P |
|
ISIN |
RU000A10G1G2 |
|
Тип долговой бумаги |
старший необеспеченный долг |
|
Объём выпуска ценных бумаг |
5 000 000 000 рублей |
|
Дата погашения |
24.12.2029 г. |
|
Ставка купона |
ключевая ставка Банка России + 285 б. п. |
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
общество с ограниченной ответственностью «Сэтл Групп» |
|
Сокращённое наименование рейтингуемого лица |
ООО «Сэтл Групп» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
7810245481 |
При присвоении кредитных рейтингов ООО «Сэтл Групп» и его долговым обязательствам использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации нефинансовым компаниям с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга нефинансовым компаниям; Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации долговым обязательствам с целью присвоения кредитного рейтинга долговым обязательствам; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитные рейтинги присвоены по национальной рейтинговой шкале.
Кредитный рейтинг ООО «Сэтл Групп» был впервые опубликован 29.09.2025 г. Кредитный рейтинг выпуска облигаций ООО «Сэтл Групп» серии 002P-08 был впервые опубликован 11.09.2026 г.
Присвоение кредитных рейтингов ООО «Сэтл Групп» и его долговым обязательствам и определение прогноза по кредитному рейтингу ООО «Сэтл Групп» основываются на информации, предоставленной ООО «Сэтл Групп», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием консолидированной финансовой отчётности по МСФО, составленной на 31.12.2025 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитные рейтинги являются запрошенными, ООО «Сэтл Групп» принимало участие в процессе присвоения кредитных рейтингов.
Пересмотр кредитных рейтингов ООО «Сэтл Групп» и его долговых обязательств и прогноза по кредитному рейтингу ООО «Сэтл Групп» ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало ООО «Сэтл Групп» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитных рейтингов ООО «Сэтл Групп» и его долговым обязательствам и определения прогноза по кредитному рейтингу ООО «Сэтл Групп» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и/или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
Ключевые финансовые показатели млрд руб.
- Базовая ОСК a
- ОСК a.ru
- Внешнее влияние —
- Рейтинг A.ru
- Прогноз стабильный
о рейтингуемом лице: ООО «Сэтл Групп»