
Рейтинговое агентство НКР подтвердило кредитный рейтинг АО АКБ «МОСНАРБАНК» (далее — «Моснарбанк», «банк») на уровне A.ru; прогноз по кредитному рейтингу остался стабильным.
Резюме
- Моснарбанк сохраняет средние рыночные позиции и умеренно высокую диверсификацию бизнеса.
- Нормативы достаточности капитала выполняются с большим запасом при умеренно низкой склонности к риску, рентабельность продолжает оцениваться как умеренная.
- Для банка характерна повышенная концентрация фондирования на фоне сильной ликвидной позиции.
- Акционерные риски банка оцениваются агентством как низкие, качество системы управления — как адекватное.
- Вероятность экстраординарной поддержки со стороны контролирующего акционера оценена как умеренно высокая, что обусловило установление кредитного рейтинга на 3 уровня выше оценки собственной кредитоспособности (ОСК) банка.
Структура БОСК
Информация о рейтингуемом лице
АО АКБ «МОСНАРБАНК» (регистрационный номер Банка России 2402) — средний по размеру банк, входит в холдинг «РТ-Финанс» государственной корпорации «Ростех», специализируется на комплексном обслуживании корпоративных клиентов и операциях с ценными бумагами. Значительную долю бизнеса занимают услуги корпоративным клиентам в сфере внешнеэкономической деятельности, в том числе на территории Венесуэлы.
Обоснование рейтингового действия
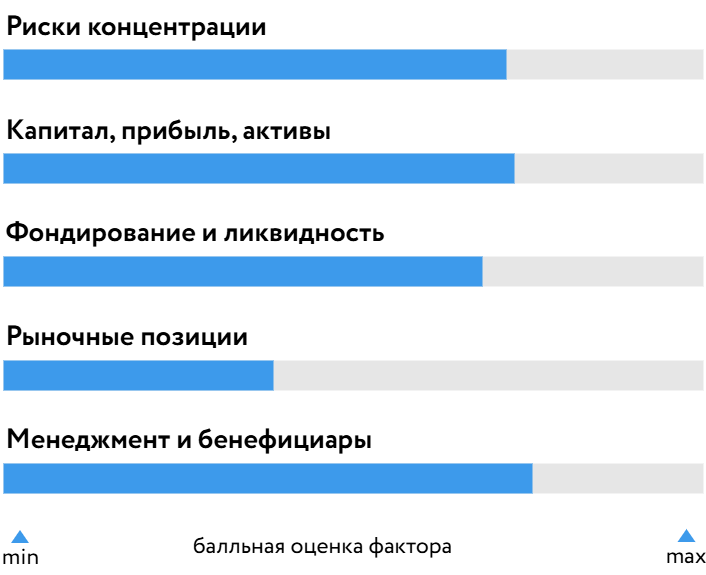
Факторы, определяющие уровень БОСК: bbb
Невысокие рыночные позиции
Оценка рыночных позиций обусловлена небольшим размером бизнеса и низкой долей банка в совокупных активах и капитале банковской системы. На 01.09.2026 г. Моснарбанк занимал 62-е место по активам и 81-е по капиталу среди всех российских банков. Потенциал усиления рыночных позиций в значительной мере сдерживается размерами капитала.
Стратегия банка предполагает дальнейшее усиление интеграции в операции контролирующего бенефициара и его группы. Роль банка в проведении расчётных операций (в том числе внешнеэкономических) для предприятий группы и предоставлении им цифровых услуг продолжает расти.
За 12 месяцев, завершившихся 31.08.2026 г., активы банка выросли вдвое, при этом размер собственных средств за аналогичный период увеличился на 1,8%.
Умеренно высокая диверсификация бизнеса
Агентство оценивает диверсификацию активов банка как умеренно высокую, доходов — как умеренную. Структура операционного дохода в достаточной степени диверсифицирована и включает процентные доходы от вложений в долговые ценные бумаги, от операций на межбанковском рынке, а также от кредитов крупным корпоративным клиентам.
Отраслевая концентрация кредитного портфеля оценивается как низкая. Агентство также обращает внимание на умеренную концентрацию бизнеса на контрагентах; оценку по-прежнему ограничивает концентрация на крупнейшей риск-позиции. В то же время концентрация на сумме крупнейших риск-позиций оценивается как низкая.
Объём операций кредитования банком аффилированных лиц незначителен.
Высокая достаточность капитала, умеренные склонность к риску и рентабельность
Банк продолжает поддерживать существенный запас капитала, несмотря на некоторое снижение нормативов достаточности. На 01.09.2026 г. норматив Н1.0 составил 21,8% (24,0% годом ранее), Н1.1 и Н1.2 — по 19,0% (против 19,4%), что значительно превышает регулятивные минимумы с учётом надбавок. Корректировка резервов, проведённая НКР на основании углублённого анализа 30 крупнейших риск-позиций, составила порядка 10% регуляторного капитала, при этом скорректированные нормативы достаточности капитала превышают регулятивные минимумы с заметным запасом.
НКР ожидает дальнейшего снижения нормативов достаточности в долгосрочной перспективе по мере роста масштабов бизнеса банка, при этом они останутся на высоком уровне и не окажут влияния на кредитный рейтинг.
Рентабельность капитала (ROE) по МСФО за 12 месяцев, завершившихся 30.06.2026 г., в сравнении с предыдущими 12 месяцами не изменилась и осталась на умеренном уровне. ROE по РСБУ на 01.07.2026 г. составила 9,6% против 3,7% годом ранее. НКР отмечает, что сдерживающее влияние на финансовый результат оказал рост расходов от операций с ценными бумагами и операционных расходов. В среднесрочной перспективе НКР не ожидает существенного роста рентабельности Моснарбанка.
Склонность банка к риску оценивается как умеренная. Объём рискованных активов в основном сформирован кредитами заёмщикам с оценками кредитного качества (ОКК) на уровне ВВ+ и ниже и просроченной задолженностью. Доля просроченной задолженности по кредитам физическим и юридическим лицам без учёта дефолтных облигаций двух юридических лиц — нерезидентов, по которым сформирован 100%-ный резерв, сохраняется на достаточно низком уровне (менее 0,5% портфеля).
Приемлемая концентрация фондирования и сильная ликвидная позиция
Источники фондирования банка по большей части представлены средствами юридических лиц. Оценка покрытия ликвидными активами средств крупнейшего и 10 крупнейших кредиторов снижена относительно 01.09.2025 г. вследствие существенного роста средств крупнейшего кредитора.
В структуре фондирования средства физических лиц составляют незначительную долю обязательств банка, однако среди них доля крупных вкладчиков с остатками на счетах свыше 1,4 млн руб. сохраняется на достаточно высоком уровне, несмотря на некоторое снижение показателя.
Оценку субфактора продолжает ограничивать высокая стоимость срочного фондирования, что, однако, характерно и для других российских кредитных организаций на фоне сохраняющихся достаточно жёстких денежно-кредитных условий.
Агентство оценивает отношение ликвидных активов к совокупным обязательствам и покрытие текущих обязательств ликвидными активами как очень высокое, а отношение высоколиквидных активов к обязательствам до востребования за тот же период — как высокое.
НКР учитывает возможность использования в качестве дополнительной ликвидности портфель ценных бумаг высокого кредитного качества в рамках сделок РЕПО.
Низкие акционерные риски и адекватное качество управления
Акционерные риски Моснарбанка продолжают оцениваться как низкие. Структура собственности прозрачна для агентства.
НКР оценивает систему управления и качество менеджмента Моснарбанка как адекватные и соответствующие масштабам и специфике бизнеса, учитывая особенности бизнеса банка и его стратегические приоритеты деятельности. В связи со спецификой деятельности Моснарбанк глубоко интегрирован в структуру управления акционера. Банк демонстрирует достаточную информационную прозрачность.
Управление ключевыми видами рисков оценивается агентством как адекватное с учётом достаточно высокого качества активов и операционных показателей.
Агентство положительно оценивает стратегию банка, предполагающую дальнейшее усиление интеграции в операции контролирующего бенефициара и его группы, а также рост ресурсной базы по всем направлениям деятельности, однако принимает во внимание, что её успешная реализация и оценка агентством влияния на операционные результаты возможны только спустя продолжительное время.
Эффективная реализация стратегии может способствовать улучшению оценки системы управления.
Результаты применения модификаторов
По мнению НКР, уровень БОСК в достаточной степени отражает специфику бизнеса и финансовое положение банка. Сравнительный анализ банков сопоставимого масштаба и специализации, обладающих схожим уровнем собственной кредитоспособности, показал, что корректировка БОСК не требуется.
Стресс-тестирование капитала и ликвидности не оказало влияния на уровень БОСК, поскольку реализация сценариев как умеренного, так и сильного стресса капитала и ликвидности не приводит к снижению БОСК более чем на 1 уровень.
Влияние модификаторов было нулевым; ОСК установлена на уровне bbb.ru.
Оценка внешнего влияния
НКР оценивает вероятность предоставления банку экстраординарной поддержки со стороны контролирующего акционера как умеренно высокую. Такая оценка обусловлена высокой кредитоспособностью контролирующего акционера, что позволит банку получить от него значительную прямую финансовую поддержку; высоким качеством контроля банка и механизмов влияния на банк, а также умеренным уровнем прямых негативных финансовых последствий дефолта банка для акционера. По мере успешной реализации стратегии возможно усиление значимости банка для акционера.
Кредитный рейтинг Моснарбанка устанавливается на 3 ступени выше его ОСК, на уровне A.ru.
Факторы, способные привести к изменению рейтинга
К повышению кредитного рейтинга или улучшению прогноза могут привести устойчивое улучшение показателей рентабельности, а также значимое укрепление рыночных позиций при условии поддержания высоких показателей достаточности капитала.
К понижению кредитного рейтинга или ухудшению прогноза могут привести существенный рост склонности к риску, усиление концентрации бизнеса на контрагентах, снижение достаточности капитала, ухудшение показателей рентабельности, а также ухудшение профиля ликвидности.
Регуляторное раскрытие
|
Полное наименование рейтингуемого лица |
АКЦИОНЕРНЫЙ КОММЕРЧЕСКИЙ БАНК «МОСКОВСКИЙ НАРОДНЫЙ БАНК» (акционерное общество) |
|
Сокращённое наименование рейтингуемого лица |
АО АКБ «МОСНАРБАНК» |
|
Страна регистрации рейтингуемого лица |
Россия |
|
Идентификационный номер налогоплательщика (ИНН) рейтингуемого лица |
7703115760 |
При присвоении кредитного рейтинга АО АКБ «МОСНАРБАНК» использовались Методология присвоения кредитных рейтингов по национальной шкале для Российской Федерации банкам с целью определения оценки собственной кредитоспособности рейтингуемого лица и присвоения уровня кредитного рейтинга банкам; Основные понятия, используемые обществом с ограниченной ответственностью «Национальные Кредитные Рейтинги» в методологической и рейтинговой деятельности, с целью применения рейтинговых шкал и приведённых в документе определений основных терминов и понятий; Оценка внешнего влияния при присвоении кредитных рейтингов по национальной шкале для Российской Федерации с целью применения принципа оценки фактора «Внешнее влияние» для конкретной категории рейтингуемого лица. Кредитный рейтинг присвоен по национальной рейтинговой шкале.
Кредитный рейтинг АО АКБ «МОСНАРБАНК» был впервые опубликован 09.11.2023 г.
Присвоение кредитного рейтинга и определение прогноза по кредитному рейтингу основываются на информации, предоставленной АО АКБ «МОСНАРБАНК», а также на данных и материалах, взятых из публичных источников. Рейтинговый анализ был проведён с использованием отчётности по РСБУ, составленной на 01.09.2026 г.
Фактов и событий, позволяющих усомниться в корректности и достоверности предоставленных данных, зафиксировано не было. Кредитный рейтинг является запрошенным, АО АКБ «МОСНАРБАНК» принимало участие в процессе присвоения кредитного рейтинга.
Пересмотр кредитного рейтинга и прогноза по кредитному рейтингу ожидается не позднее одного года с даты публикации настоящего пресс-релиза.
НКР не оказывало АО АКБ «МОСНАРБАНК» дополнительных услуг.
Конфликтов интересов в процессе присвоения кредитного рейтинга и определения прогноза по кредитному рейтингу АО АКБ «МОСНАРБАНК» зафиксировано не было.
© 2026 ООО «НКР».
Ограничение ответственности
Все материалы, автором которых выступает общество с ограниченной ответственностью «Национальные Кредитные Рейтинги» (далее — ООО «НКР»), являются интеллектуальной собственностью ООО «НКР» и / или его лицензиаров и защищены законом. Представленная на сайте ООО «НКР» в сети Интернет информация предназначена для использования исключительно в ознакомительных целях.
Вся информация о присвоенных ООО «НКР» кредитных рейтингах и/или прогнозах по кредитным рейтингам, предоставленная на сайте ООО «НКР» в сети Интернет, получена ООО «НКР» из источников, которые, по его мнению, являются точными и надёжными. ООО «НКР» не осуществляет проверку представленной информации и не несёт ответственности за достоверность и полноту информации, предоставленной контрагентами или связанными с ними третьими лицами.
ООО «НКР» не несёт ответственности за любые прямые, косвенные, частичные убытки, затраты, расходы, судебные издержки или иного рода убытки или расходы (включая недополученную прибыль) в связи с любым использованием информации, автором которой является ООО «НКР».
Любая информация, являющаяся мнением кредитного рейтингового агентства, включая кредитные рейтинги и прогнозы по кредитным рейтингам, является актуальной на момент её публикации, не является гарантией получения прибыли и не служит призывом к действию, должна рассматриваться исключительно как рекомендация для достижения инвестиционных целей.
Кредитные рейтинги и прогнозы по кредитным рейтингам отражают мнение ООО «НКР» относительно способности рейтингуемого лица исполнять принятые на себя финансовые обязательства (кредитоспособность, финансовая надёжность, финансовая устойчивость) и/или относительно кредитного риска его отдельных финансовых обязательств или финансовых инструментов рейтингуемого лица на момент публикации соответствующей информации.
Воспроизведение и распространение информации, автором которой является ООО «НКР», любым способом и в любой форме запрещено, кроме как с предварительного письменного согласия ООО «НКР» и с учётом согласованных им условий. Использование указанной информации в нарушение указанных требований запрещено.
Любая информация, размещённая на сайте ООО «НКР», включая кредитные рейтинги и прогнозы по кредитным рейтингам, аналитические обзоры и материалы, методологии, запрещена к изменению, ранжированию.
Содержимое не может быть использовано для каких-либо незаконных или несанкционированных целей или целей, запрещённых законодательством Российской Федерации.
Кредитные рейтинги и прогнозы по кредитным рейтингам доступны на официальном сайте ООО «НКР» в сети Интернет.
- Базовая ОСК bbb
- ОСК bbb.ru
- Внешнее влияние +3 уровня
- Рейтинг A.ru
- Прогноз стабильный
о рейтингуемом лице: АО АКБ «МОСНАРБАНК»
- Регистрационный номер Банка РоссииФ: 2402